Первоначальный взнос за первое жильё: как накопить, не собирая 20%
Покупка первой квартиры — одно из самых значимых решений для вашего финансового будущего. Однако сделать этот шаг бывает сложно, если вы только начинаете работать, имеете мало сбережений или только строите кредитную историю. Для многих покупателей главный барьер — собрать достаточно денег для выхода на рынок недвижимости.
Трудности усиливаются, когда ипотечные ставки превысили 7% к концу сентября 2026 года, а средняя цена жилья достигла $393 895. Однако вам не всегда нужно копить 20% от стоимости недвижимости. Например, дом за $400 000 может потребовать всего $12 000 в качестве первоначального взноса, если вы подходите под условия ипотеки с 3-процентным платежом.
Если вы планируете брать ипотечный кредит, сначала определите цену, соответствующую вашему доходу. Изучите доступные варианты кредитования и установите реалистичную ежемесячную цель по накоплениям.
Также рассмотрите программы помощи для покупателей первого жилья в Нью-Йорке и Нью-Джерси. Некоторые из них покрывают первоначальный взнос или расходы на закрытие сделки. Однако для участия действуют требования к доходу, критерии отбора и другие условия.
Как рассчитать первоначальный взнос и уменьшить необходимые накопления
Управление по финансовой защите потребителей (CFPB) указывает в своём руководстве для покупателей на существование ипотечных программ, не требующих 20% от цены недвижимости. При этом, если вы потратите все свои сбережения на первоначальный взнос, у вас может не хватить средств для завершения покупки и покрытия первых расходов домовладельца.
Расходы на закрытие сделки обычно составляют от 2% до 5% от стоимости жилья, по данным CFPB. В примере с недвижимостью за $400 000 это добавляет от $8 000 до $20 000. Таким образом, вам понадобится от $20 000 до $32 000, чтобы покрыть 3-процентный первоначальный взнос и расходы на закрытие сделки, не считая переезда и экстренных резервов. Доступные программы помощи могут снизить сумму, которую вы должны внести из своего кармана.
Низкий первоначальный взнос увеличивает общие расходы
Не все кредиты принимают 3% в качестве первоначального взноса. CFPB отмечает, что многие требуют 5% и более, и размер первого платежа влияет на сумму процентов и расходов, которые вы заплатите за весь срок кредита.
При обычной ипотеке с первоначальным взносом менее 20% вы, скорее всего, будете платить за частное ипотечное страхование. Это страхование защищает кредитора, а не вас, и увеличивает стоимость кредита. В этом случае следует сравнивать не только необходимую сумму к внесению, но и ежемесячный платёж.
Превратите накопления в график
«Наличие сбережений упрощает покупку дома», — заявила Федеральная корпорация по страхованию вкладов (FDIC) в своём руководстве от 24 июня 2019 года.
Вычтите текущие сбережения из вашей цели и разделите недостающую сумму на предполагаемое количество месяцев. Например: если нужно собрать $24 000 с нуля за 36 месяцев, это потребует примерно $667 ежемесячно, без учёта процентов.
Чтобы достичь этой цели:
- Откройте отдельный счёт для жилья и настройте автоматические переводы после получения зарплаты.
- Пересмотрите регулярные расходы и направляйте сэкономленное на накопления.
- Используйте часть налогового возмещения для первоначального взноса.
- Корректируйте переводы, если ваш доход меняется, чтобы избежать перерасхода.
Если вы не можете откладывать такую сумму, скорректируйте срок или стоимость жилья. Не превращайте цель по накоплениям в долг.
Защитите необходимые средства
CFPB советует иметь финансовую подушку, эквивалентную трём-шести месяцам расходов, помимо денег на переезд и ремонт. Не рассчитывайте первоначальный взнос, исходя из всего вашего банковского баланса.
Если вы планируете покупку в течение пяти лет или меньше, не рискуйте этими средствами в волатильных инвестициях: Investor.gov от Комиссии по ценным бумагам и биржам предупреждает, что вам, возможно, придётся продавать активы с убытком.
Сберегательный счёт в застрахованном банке поможет сохранить деньги. Проверьте покрытие и комиссии; FDIC страхует вклады до $250 000 на вкладчика, на застрахованный банк и на категорию владения счётом.
Нью-Йорк требует собственных накоплений
В Нью-Йорке программа HomeFirst предлагает займы, которые могут быть прощены, до $100 000 для покупателей первого жилья в пяти районах. Эти средства можно направить на первоначальный взнос или закрытие сделки. Однако программа требует внести не менее 3% от стоимости жилья из собственных средств: помощь не заменяет все ваши накопления.
Департамент сохранения и развития жилья указывает, что вы должны «иметь собственные сбережения». Также программа требует прохождение курсов для покупателей, соответствие лимитам дохода и проживание в жилье как основной резиденции. Заём может быть прощён через 10 или 15 лет, в зависимости от суммы помощи и типа финансирования.
В любом случае, свяжитесь с аккредитованным агентством, прежде чем принимать финансовые обязательства. Существуют организации, предоставляющие консультации на русском языке.
Нью-Джерси может снизить вашу цель
Агентство по финансированию жилья и ипотеки Нью-Джерси предлагает помощь в размере до $15 000 для первоначального взноса и расходов на закрытие сделки, в зависимости от округа, для покупателей первого жилья, отвечающих требованиям. Льгота действует как второй заём без процентов и ежемесячных платежей, который может быть прощён через пять лет, при соблюдении условий программы.
Те, кто также соответствует критериям покупателей первого поколения, могут получить дополнительные $7 000. Общая сумма помощи может достигать от $17 000 до $22 000, в зависимости от округа и соответствия требованиям. Вы должны комбинировать эту помощь с ипотекой, участвующей в программе агентства, и соблюдать лимиты дохода и цены покупки.
Часто задаваемые вопросы о накоплениях на первое жильё
Обязательно ли собирать 20% для получения ипотеки?
Нет. Существуют варианты с меньшими первоначальными взносами, при соблюдении определённых требований; сравните общую стоимость, прежде чем выбирать.
Включает ли первоначальный взнос расходы на закрытие сделки?
Нет. Расходы на закрытие сделки рассчитываются отдельно и обычно составляют 2–5% от цены.
Сколько нужно откладывать каждый месяц?
Разделите оставшуюся сумму до цели на количество доступных месяцев. Если не хватает $12 000, а у вас есть 24 месяца, вам нужно откладывать $500 ежемесячно, без учёта процентов.
Устраняют ли программы помощи необходимость собственных накоплений?
Не всегда. Например, программа HomeFirst требует внесения не менее 3% от цены жилья из ваших собственных средств.
Заключение
Прежде чем купить первую квартиру, убедитесь, что вы сможете оплачивать ежемесячные платежи и неожиданный ремонт. Если сбор первоначального взноса оставит вас без резервов, отложите подписание договора. Это поможет избежать ситуации, когда вы начнёте домовладение, завися от кредитных карт для покрытия ремонта или непредвиденных расходов.
Свежие материалы — Мировые новости
Почему нельзя делиться помадой даже с лучшей подругой
Кажется, что это безобидный жест, но дерматологи предупреждают: никогда не делитесь помадой, бальзамом или блеском. Этот личный косметический продукт напрямую контактирует с чувствительной и открытой кожей губ. Будь то твердая помада, блеск или увлажняющий бальзам — любой из них может соде
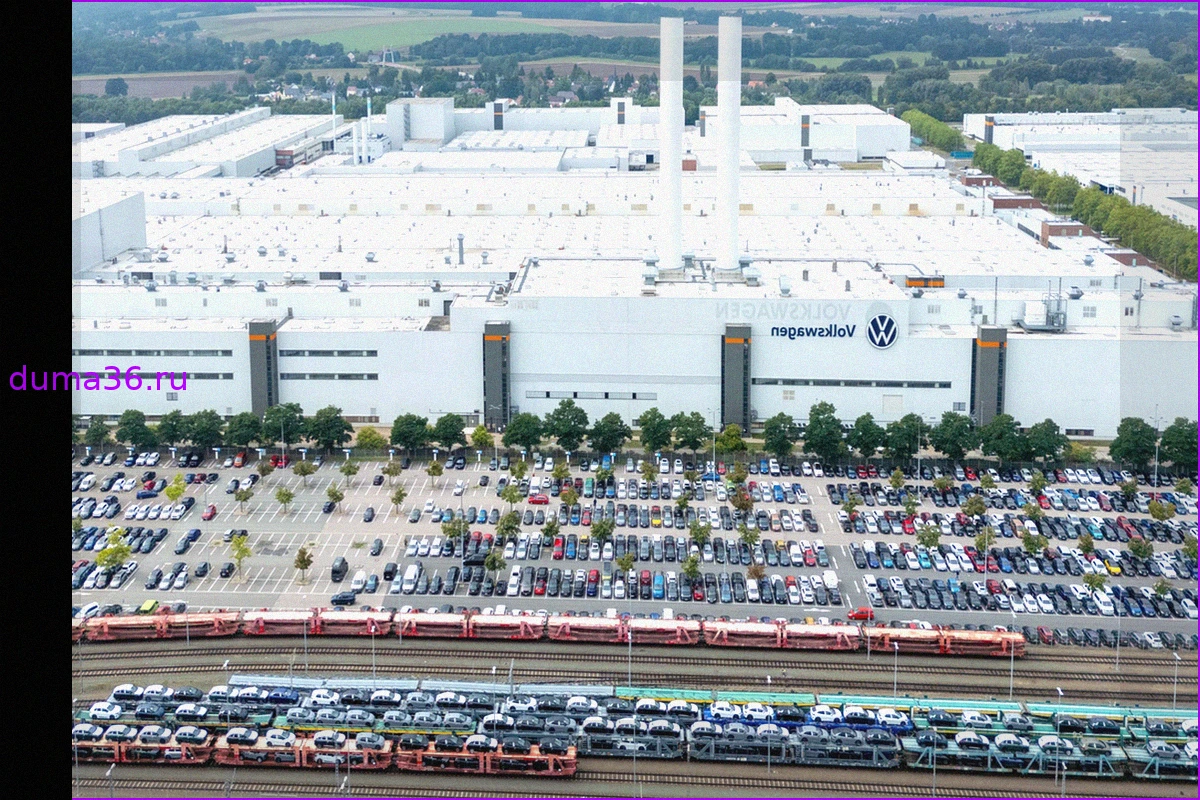
Быть ли Автомобильному союзу? Как Саксония борется за свой завод VW
Премьер-министр Саксонии активно выступил в дебатах о будущем завода Volkswagen в Цвиккау, предложив концепцию «Автомобильного союза Саксонии». Следующий шаг теперь за Вольфсбургом. Какую позицию займёт профсоюз IG Metall?
Социальная тревожность в университете: как распознать и получить помощь
Социальная тревожность начала проявляться у Мэри ещё в подростковом возрасте. Ситуация обострилась до депрессии, вынудив её бросить школу. В университете она полностью избегала групповых занятий. «Я просто думала, что никому не захочется со мной знакомиться. Честно говоря, за всё время
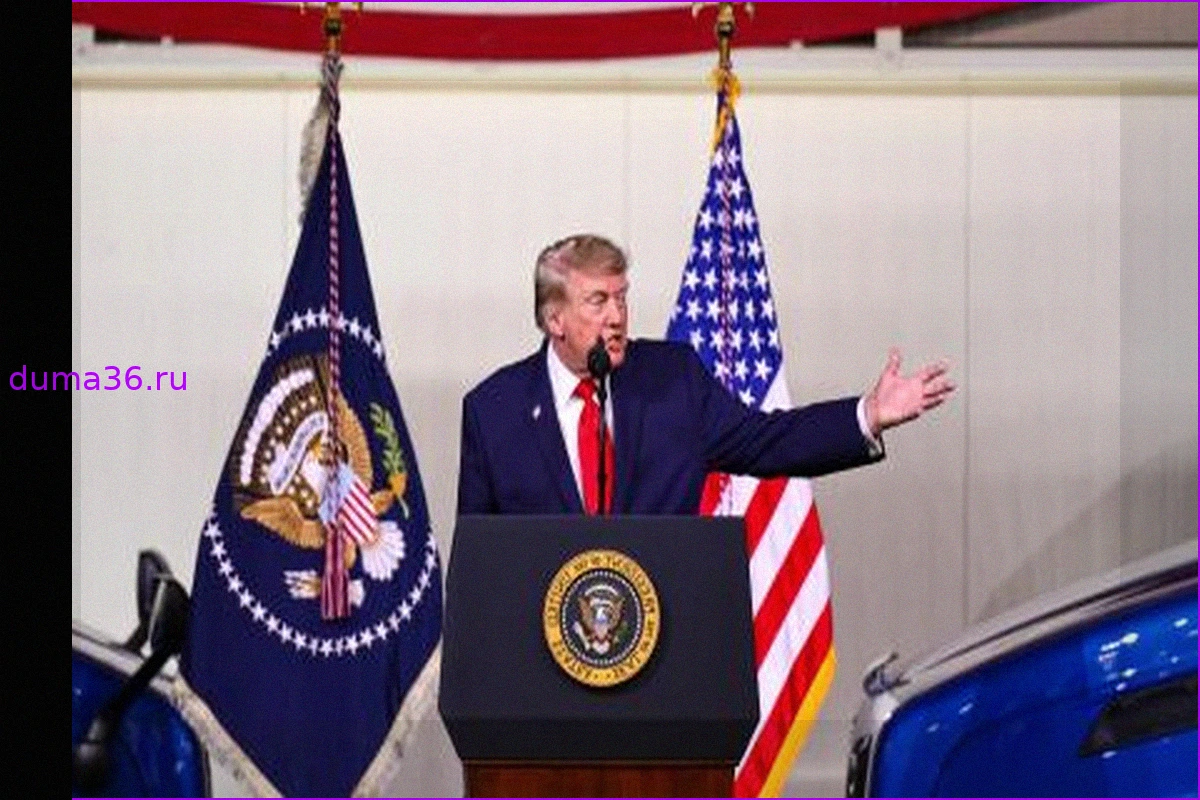
Два протестующих прервали митинг Трампа в Сан-Антонио
Президент Дональд Трамп дважды сталкивался с перебоями в ходе митинга в Сан-Антонио, штат Техас, в среду. Он прибыл туда, чтобы поддержать республиканских кандидатов перед ноябрьскими выборами в Конгресс. Первый инцидент произошел, когда один человек начал мешать выступлению. Протестующий п
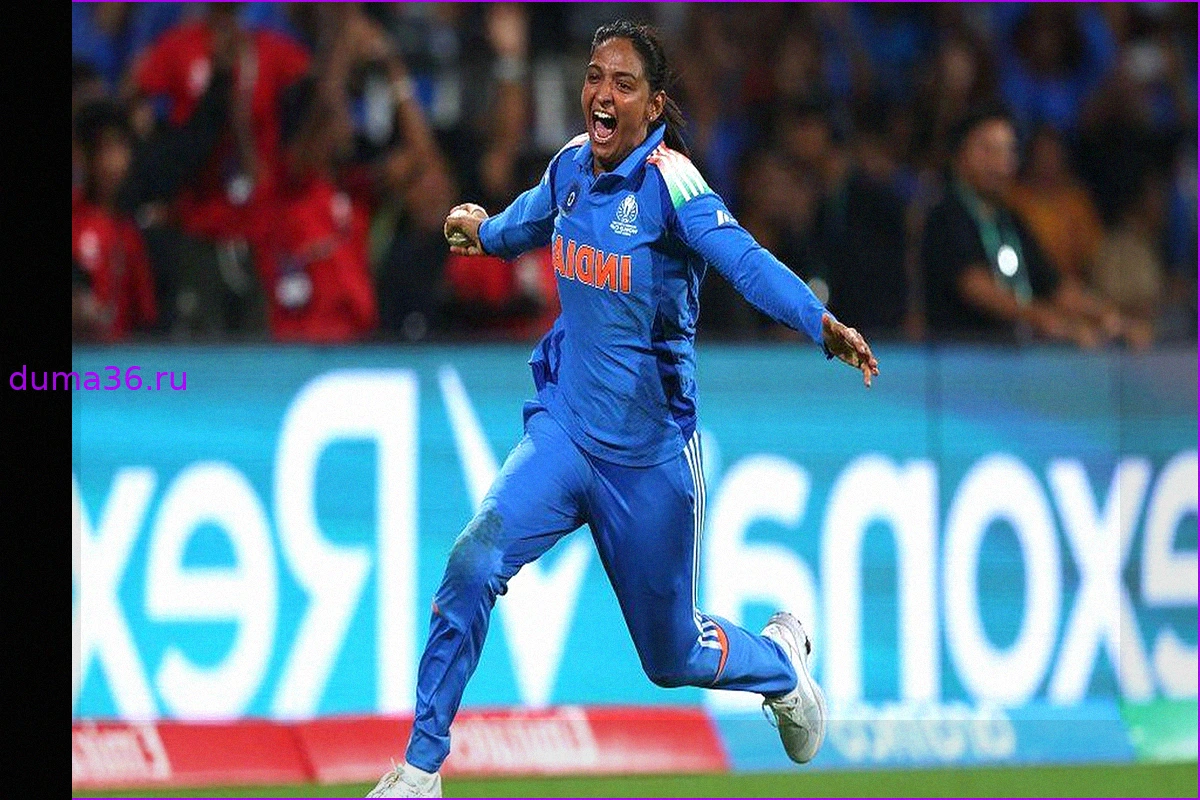
Эпоха Харманприт Каур завершена: наследие капитана женского крикета Индии
Сто очков Харманприт Каур в полуфинале Чемпионата мира 2017 года против Австралии изменили не только ход матча, но и развитие женского крикета в Индии. Индия проиграла финал Англии в том году, но женский крикет перестал быть мимолетным интересом для индийских болельщиков. Её упорное ст
Tui: Тысячи фунтов за речной круиз, а в итоге — автобусные поездки
Клиенты Tui, купившие дорогие речные круизы по Европе, возмущены тем, что их маршруты изменились. Вместо плавания по реке они теперь проводят часы в автобусных поездках. Многие считают, что им положено возмещение, но Tui отказывает в компенсации. Tui принесла извинения, объяснив ситуацию ни